Risposta breve
Alla data del 13 agosto 2026, il Bonus Verde non risulta prorogato per nuove spese 2026. Bonus Casa ed Ecobonus possono riguardare altre lavorazioni ammesse, ma non sostituiscono automaticamente la vecchia agevolazione per sistemazioni a verde. Prima di firmare o pagare occorre classificare ogni opera, verificare soggetto, immobile, titolo edilizio e disciplina vigente, quindi separare in preventivo e contabilità le spese con trattamenti differenti.
- Il Bonus Verde era una misura specifica per determinate sistemazioni esterne, non un bonus per la casa sostenibile.
- Le nuove spese sostenute nel 2026 non possono essere trattate come spese 2024.
- Bonus Casa ed Ecobonus hanno presupposti tecnici, fiscali e documentali distinti.
- La possibilità di detrarre non si deduce dal nome commerciale di un prodotto o di un pacchetto lavori.
- Il progetto deve restare sostenibile anche senza un incentivo non confermato.
1. Che cosa copriva il Bonus Verde e perché il nome trae in inganno
La misura riconosceva una detrazione Irpef per specifiche spese su aree scoperte di edifici esistenti, tra cui sistemazione a verde, impianti di irrigazione, pozzi, coperture verdi e giardini pensili, entro condizioni e limiti previsti. Non riguardava cappotti, infissi, fotovoltaico, pompe di calore o qualsiasi intervento definito ecologico. L’espressione «Bonus Casa Verde» mescola categorie che il legislatore ha tenuto separate.
La pagina normativa dell’Agenzia delle Entrate indica che la legge di bilancio 2022 ha prorogato il Bonus Verde fino al 2024. Per eventuali rate relative a spese sostenute quando la misura era vigente resta necessario conservare documenti e verificare il caso fiscale; ciò non riapre il beneficio per un contratto o un pagamento nuovo del 2026.
2. La classificazione delle opere viene prima dell’aliquota
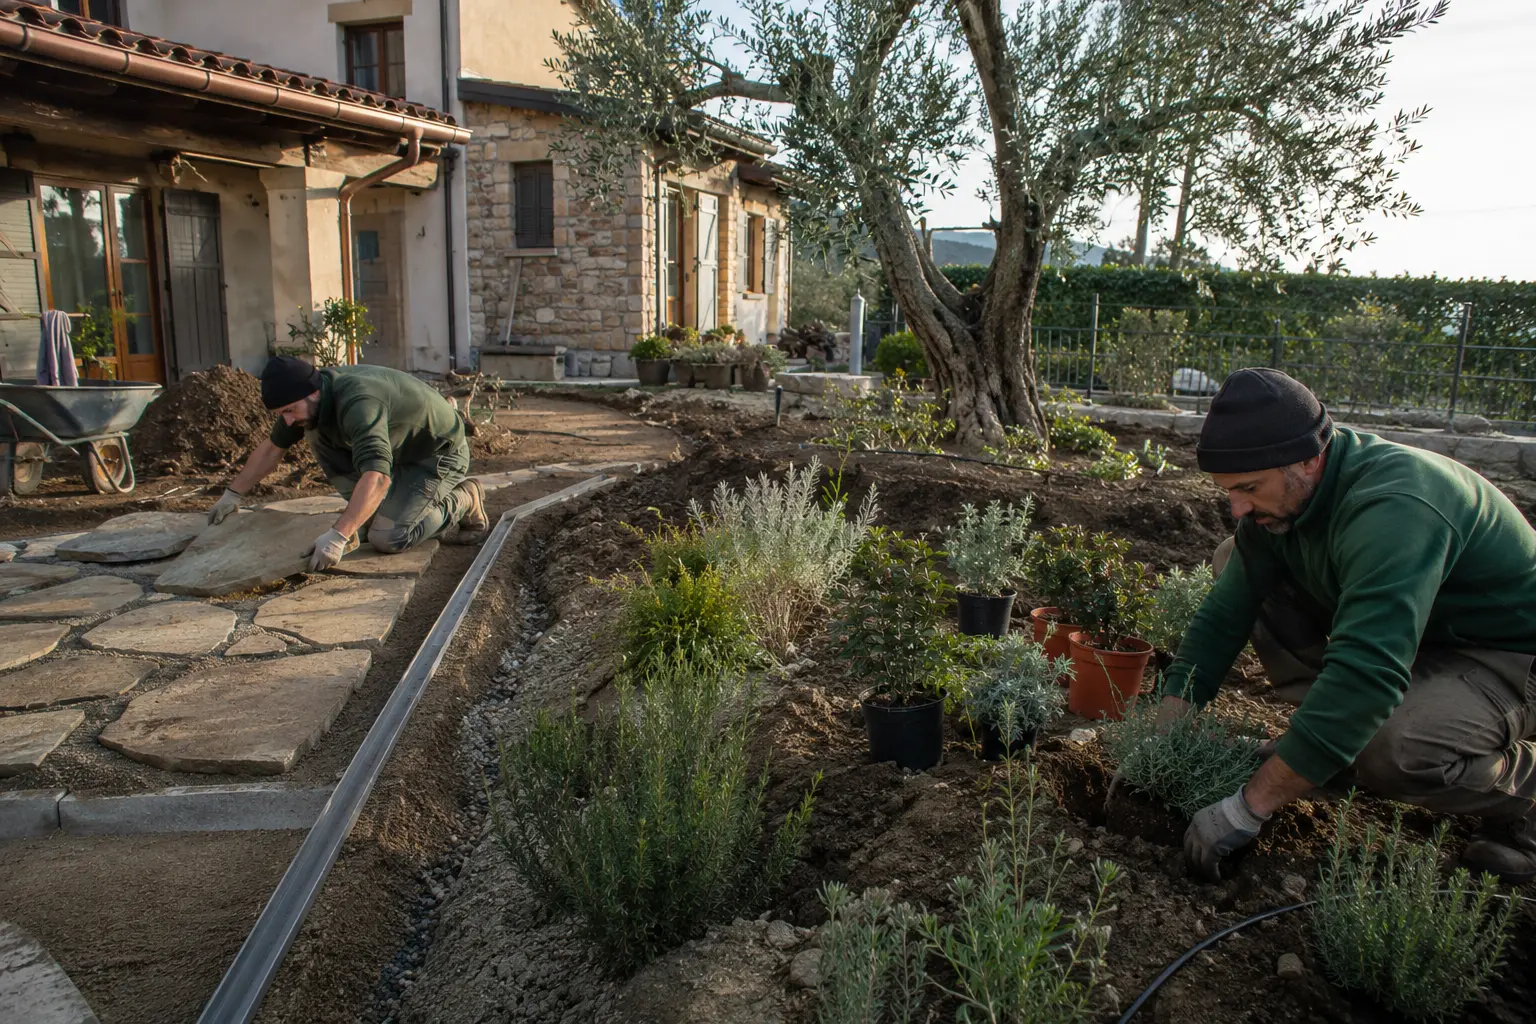
Un progetto esterno può comprendere demolizioni, drenaggi, muri, pavimentazioni, reti, illuminazione, irrigazione e piantumazioni. Queste voci non assumono necessariamente lo stesso trattamento. Occorre individuare funzione, collegamento con l’intervento principale, titolo edilizio e soggetto che sostiene la spesa. Inserire tutto sotto una descrizione generica di «sistemazione giardino» non crea un diritto fiscale e rende più difficile dimostrare quello eventualmente esistente.
La disciplina distingue manutenzione, restauro, risanamento e ristrutturazione, anche tra parti private e condominiali. La qualificazione tecnica non si inventa per inseguire il bonus: preventivo, contratto, pratica, fattura e pagamento devono descrivere lo stesso intervento.
3. Bonus Casa ed Ecobonus nel 2026: alternative soltanto per opere ammesse
Il Bonus Casa riguarda il recupero del patrimonio edilizio; l’Ecobonus interventi di riqualificazione energetica con requisiti specifici. Le fonti ufficiali 2026 riportano, in via generale, aliquote più elevate quando il proprietario o titolare di un diritto reale interviene sull’unità adibita ad abitazione principale, e aliquote inferiori negli altri casi. Tipologia di beneficiario, immobile, data della spesa e limiti restano decisivi e vanno controllati prima dell’impegno.
Un’opera verde non confluisce automaticamente in queste misure. Al contrario, coibentazioni, serramenti, schermature, pompe di calore o building automation possono avere percorsi propri se rispettano valori, procedure e documentazione. Le tabelle ENEA orientano sugli interventi energetici, mentre la verifica fiscale finale richiede la disciplina vigente e la posizione concreta del contribuente.
4. Spazi esterni di valore anche senza detrazione
L’assenza del vecchio Bonus Verde non elimina il valore di un progetto esterno ben costruito. Ombra, specie adatte al microclima, suolo permeabile, drenaggio, raccolta dell’acqua, riduzione delle superfici surriscaldate e manutenzione programmata incidono su comfort, uso e durabilità del lotto. Il ritorno va cercato nella qualità dell’abitare e nei costi di gestione, non in una percentuale fiscale non disponibile.
Per ville nuove e ristrutturazioni integrali, quote, accessi, muri, reti e giardino devono essere progettati prima che fondazioni e impianti siano chiusi. Rimandare le opere esterne alla fine crea interferenze e un budget residuale spesso insufficiente. Un quadro economico completo distingue lavori necessari, finiture opzionali e fasi rinviabili senza compromettere predisposizioni e drenaggi.
5. Documenti e pagamenti: una catena coerente
Prima dell’ordine si verificano proprietà o titolo, uso dell’immobile, categoria delle opere, pratica edilizia, eventuali requisiti tecnici, soggetto intestatario e modalità di pagamento. Quando richiesta, la trasmissione ENEA segue regole e tempi propri. Pagare correttamente non rende ammissibile un lavoro escluso; allo stesso modo, un intervento teoricamente ammesso può perdere il beneficio se la catena documentale non è coerente.
Nei cantieri misti conviene separare voci e importi fin dal computo. Questa impostazione facilita controllo di fatture, SAL e documenti e impedisce che una lavorazione non agevolabile contamini una richiesta costruita in modo approssimativo. L’impresa descrive e documenta le opere di competenza; non può garantire la capienza fiscale o il diritto personale del cliente.
6. La sequenza prudente per un progetto 2026
La sequenza corretta è: definire obiettivo e opere, verificare fattibilità tecnica e autorizzativa, costruire il computo, classificare le spese, ottenere conferma fiscale e solo dopo programmare contratti e pagamenti. Il controllo deve riferirsi alla data effettiva della spesa e a fonti aggiornate; vecchi articoli, preventivi di anni precedenti o diciture standard non sono prove della vigenza di una misura.
We House separa incentivi e prezzo: il preventivo deve essere sostenibile prima della detrazione e tracciabile per le verifiche. In un intervento a Pistoia, il metodo protegge il budget senza rinunciare a efficienza, qualità degli esterni e opportunità applicabili.
Prospettiva We House
Il criterio professionale da portare al tavolo
Gli incentivi vengono dopo il progetto. Prima si definiscono opere, risultato e costo; poi tecnico e consulente fiscale qualificano le spese. Il metodo protegge da varianti, pagamenti errati e decisioni sostenibili soltanto se una detrazione ipotetica viene riconosciuta.
Decisione operativa
Controlli e rischi prima di procedere
Checklist di progetto
- La spesa riguarda davvero una misura vigente alla data prevista del pagamento?
- Sono identificati beneficiario, diritto sull’immobile e uso come abitazione principale?
- Ogni opera è descritta e classificata tecnicamente senza etichette commerciali ambigue?
- Pratica edilizia, contratto, fattura e pagamento raccontano lo stesso intervento?
- Le spese con regimi differenti sono separate nel computo e nella contabilità?
- Tecnico e consulente fiscale hanno verificato requisiti e documenti prima dell’ordine?
- Il progetto resta finanziariamente sostenibile se l’agevolazione non viene riconosciuta?
Errori da evitare
- Applicare al 2026 una misura scaduta nel 2024.
- Confondere verde, recupero edilizio ed efficienza energetica.
- Pagare prima della verifica del soggetto o della pratica.
- Usare descrizioni generiche per opere fiscalmente diverse.
- Basare il budget su un beneficio non confermato.
Fonti e verifica
Contenuto verificato sulle fonti disponibili il 13 agosto 2026. Le norme e le condizioni fiscali possono cambiare: la verifica sul caso concreto resta indispensabile.
Domande frequenti
Il Bonus Verde esiste per nuove spese nel 2026?
Alla data del 13 agosto 2026 le fonti dell’Agenzia delle Entrate documentano la proroga fino al 2024, non per nuove spese 2026. Una futura modifica richiederebbe una norma espressa.
Il rifacimento del giardino può rientrare nel Bonus Casa?
Non automaticamente. Eventuali opere esterne vanno qualificate rispetto all’intervento edilizio reale, ai requisiti e ai documenti. La vecchia disciplina del Bonus Verde non può essere trasferita al Bonus Casa.
Ecobonus e Bonus Casa sono la stessa detrazione?
No. Anche quando alcune aliquote coincidono, interventi ammessi, limiti, requisiti tecnici e adempimenti restano differenti.
L’impresa può garantire la detrazione?
Può documentare le lavorazioni di propria competenza, ma diritto, capienza e corretto trattamento dipendono anche da contribuente, immobile, norma e pagamenti. La conferma spetta ai professionisti incaricati.
Conviene comunque progettare il verde insieme alla casa?
Sì. Drenaggi, quote, irrigazione, accessi e predisposizioni influenzano opere strutturali e impiantistiche. Progettarli prima riduce rifacimenti anche senza una detrazione dedicata.